不動産を売ったときに払う仲介手数料は、個人なら確定申告で「譲渡費用」として売却代金から差し引き、法人なら「支払手数料」などで費用にします。一方、不動産を買ったときの仲介手数料は土地・建物の取得価額に含め、事業で事務所や店舗を借りたときの仲介手数料は、支払った年の費用にできます。この記事では取引と立場ごとの勘定科目、金額を入れた仕訳の例、確定申告での書き方を順に説明します。
- 売却・購入・賃貸ごとの勘定科目(個人・個人事業主・法人)
- 金額を入れた仕訳の例と、確定申告で仲介手数料を書く欄
- 礼金が20万円以上のときの扱いと、消費税・インボイスの注意点
京都市内の不動産なら、所在地と物件の種類をお知らせください。査定額だけでなく、仲介手数料などの費用を差し引いた手取りの目安と、直接買取を選んだ場合の違いを相談できます。
仲介手数料の勘定科目一覧|売却・購入・賃貸と個人・法人で分ける
同じ仲介手数料でも、売るとき、買うとき、借りるときで扱いが変わります。まず次の表で、自分の取引と立場がどこに当たるかを確かめてください。
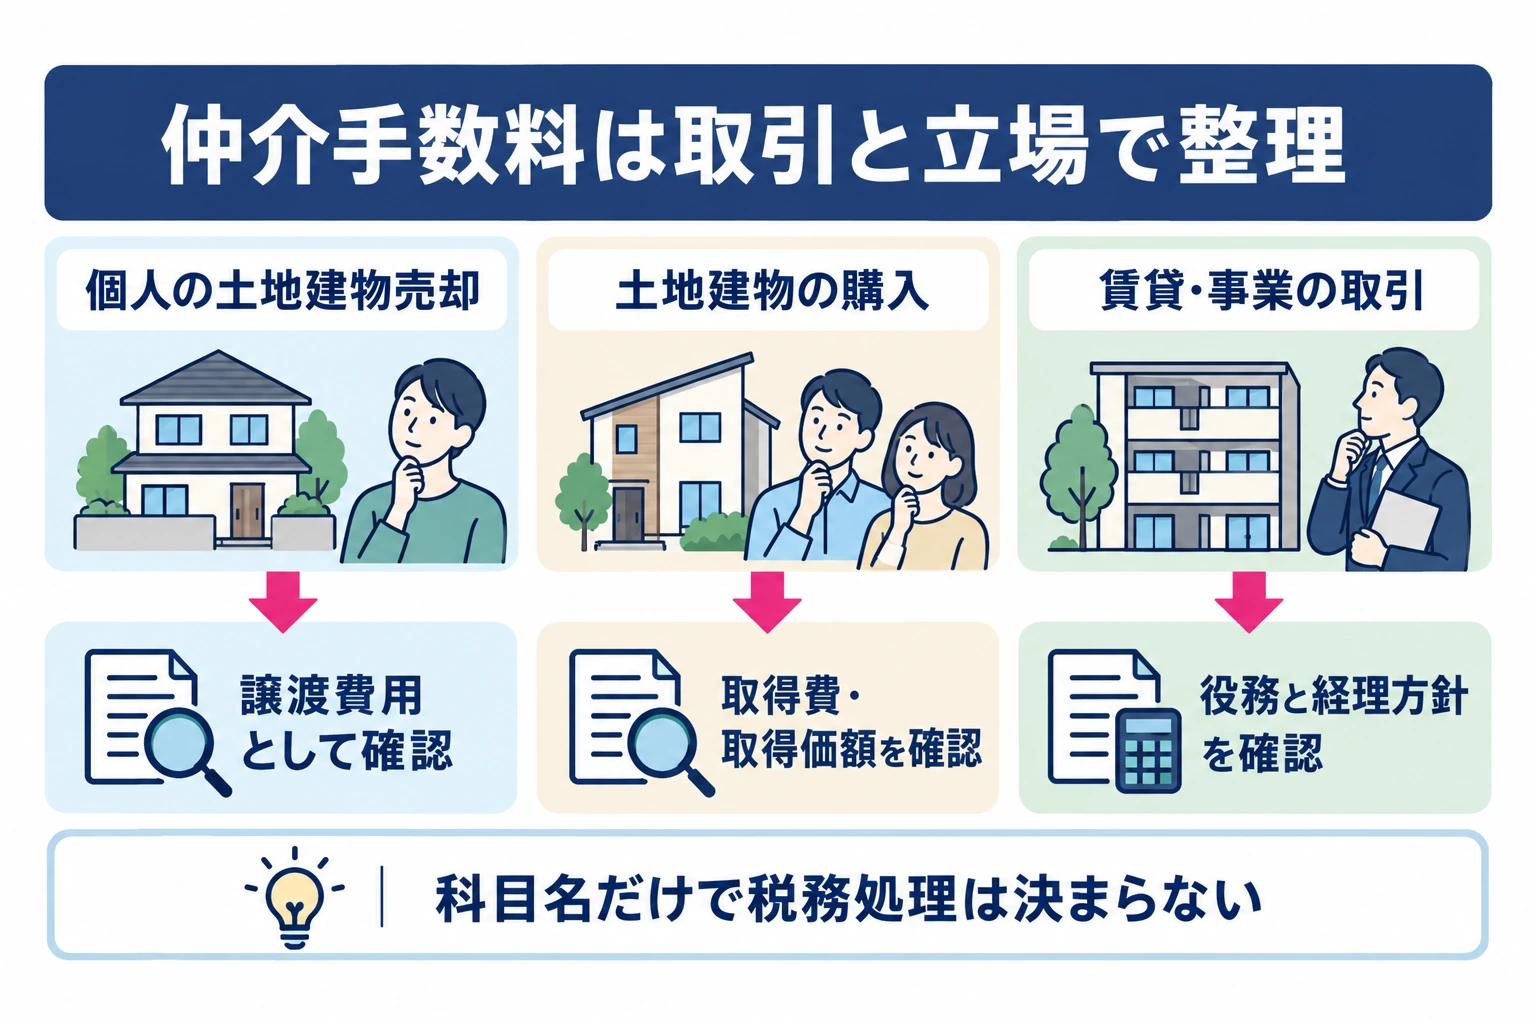
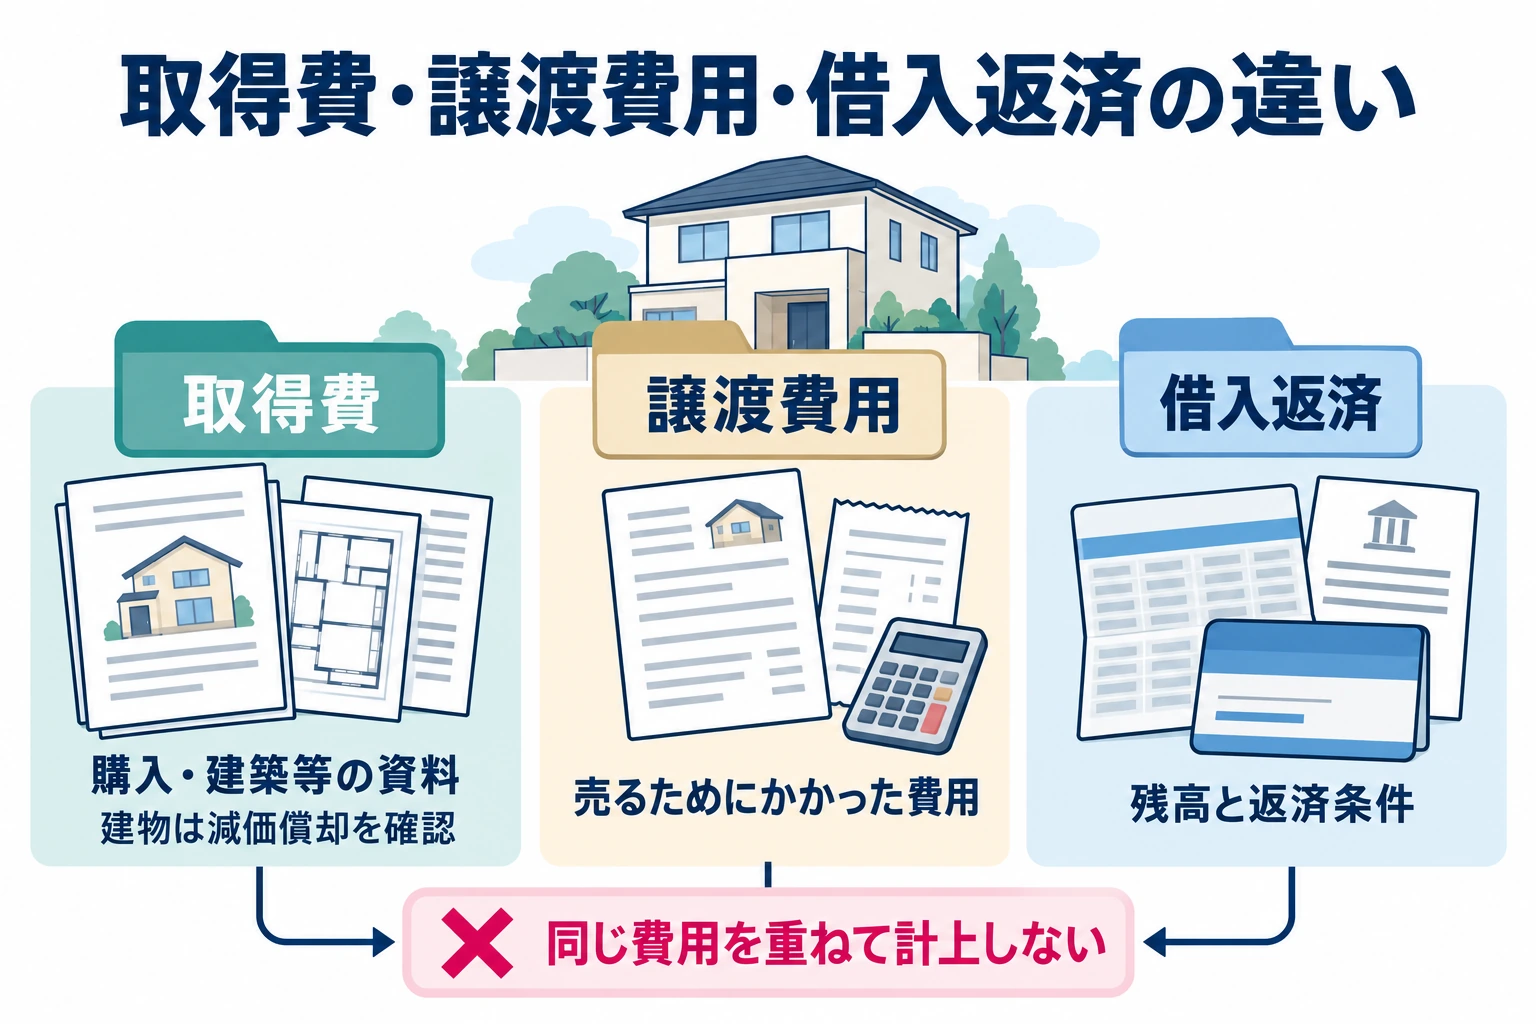
間違えやすいのは購入時の仲介手数料をその年の経費にしてしまうことと、購入時に取得費へ入れた手数料を、売るときの譲渡費用にもう一度入れてしまうことです。購入時の手数料は「取得費」、売却時の手数料は「譲渡費用」と、別の欄で扱います。
不動産を売却したときの仲介手数料の勘定科目と仕訳
個人は確定申告で「譲渡費用」として差し引く
個人が土地や建物を売ったときの利益(譲渡所得)は、給与や事業の所得と分けて計算します。国税庁は仲介手数料を、売るために直接かかった譲渡費用の例として挙げています。会社員が自宅を売った場合は帳簿をつける必要はなく、確定申告の計算で売却代金から差し引きます。
- 土地や建物を売るために支払った仲介手数料
- 売買契約書の印紙税で、売主が負担したもの
- 貸家を売るために、借家人に支払った立退料
- 土地を売るために建物を取り壊したときの取壊し費用
- 売るための測量費
一方、修繕費や固定資産税のように、持っている間の維持や管理にかかった費用は譲渡費用になりません。
個人事業主は事業の経費にせず事業主貸で記録する
店舗や事務所など、事業で使っていた土地・建物を売った場合も、個人の売却益は事業所得ではなく譲渡所得として申告します。そのため、仲介手数料を事業の経費(支払手数料)には入れません。事業用の口座から支払ったときは、事業主貸として記録します。
ただし、不動産の売買を仕事にしている人が販売用の不動産を売った場合は、棚卸資産の譲渡として事業所得になり、扱いが異なります。
法人は支払手数料で費用にする
法人が土地や建物を売ったときの仲介手数料は、支払手数料などの科目で費用にするのが一般的です。次は帳簿価額3,000万円の土地を4,000万円で売り、上限額の仲介手数料138万6,000円(税込)が売却代金から差し引かれて入金された場合の例です(税抜経理)。
仲介手数料を契約時と決済時に分けて払う取り決めの場合は、どの時点で費用にするかを会計方針として決め、毎期同じ方法で処理します。
確定申告での書き方|譲渡所得の内訳書の「譲渡費用」欄に書く
個人が土地や建物を売ったときは、国税庁の「譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】」で譲渡所得を計算します。仲介手数料は、測量費や売主が負担した印紙代と一緒に「譲渡費用」の欄に書きます。計算した譲渡所得は確定申告書の第三表(分離課税用)に書き写します。
自宅を売って3,000万円の特別控除などの特例を使う場合も、内訳書を添えて確定申告をすることが必要です。税金がかからない見込みでも、特例を使うなら申告を忘れないようにしましょう。
不動産を購入したときの仲介手数料|土地・建物の取得価額に含める
購入時の仲介手数料は、その年の経費にはせず、土地・建物の取得価額に含めます。法人の減価償却資産の取得価額には購入手数料が含まれ、個人の譲渡所得の取得費にも購入手数料が含まれます。建物の分は減価償却で少しずつ費用になり、土地の分は売るまで費用になりません。
土地と建物に分ける按分の計算例
土地付きの建物を一括で買った場合は、仲介手数料を土地分と建物分に分けます。売買代金の比率で分ける方法が一般的です。
法人では、不動産取得税や登録免許税などは取得価額に含めないことができますが、仲介手数料はこの例外に入っていません。
賃貸で借りたときの仲介手数料|支払手数料と礼金20万円以上の扱い
事業で事務所や店舗を借りるときに不動産会社へ払う仲介手数料は、支払った年度の費用にできます。科目は支払手数料が一般的です。
礼金・権利金の扱いと20万円未満の特例
同じときに払う礼金や権利金は、建物を借りるための費用として繰延資産になり、原則5年で償却します。契約期間が5年未満で、更新するときにまた権利金などを払うことが明らかな場合は、その契約期間で償却します。
ただし法人では、20万円未満の繰延資産は、支出した年度に損金にできます。20万円未満かどうかは契約ごとに判定します。請求書で仲介手数料と礼金が合計で書かれていても、仕訳では分けて記録しましょう。
仲介手数料の消費税・インボイスと上限額
土地の売買でも仲介手数料には消費税がかかる
土地の売買代金に消費税はかかりませんが、土地の売買を仲介してもらった手数料には消費税がかかります。「土地の取引だから手数料も非課税」と処理しないよう注意してください。法人などが土地と建物を一括で売ったときの仲介手数料は、仕入税額控除の計算で、売買代金の比率で土地分と建物分に分ける方法が認められています。
仕入税額控除にはインボイスの保存が必要
消費税の課税事業者が仲介手数料の消費税を差し引く(仕入税額控除を受ける)には、原則として、不動産会社が発行するインボイス(適格請求書)の保存が必要です。決済の日に受け取る精算書や請求書に登録番号が書かれているかを確かめ、なければ不動産会社に確認しましょう。
仲介手数料の上限額の速算式
売買の仲介手数料には法律で上限があります。売買価格(税抜)が400万円を超える場合、依頼者の一方から受け取れる上限は「(売買価格×3%+6万円)×1.1」です。たとえば売買価格1,000万円なら、上限は39万6,000円(税込)です。800万円以下の「低廉な空家等」では、条件を満たせば上限が33万円(税込)になる特例があります。いずれも上限額で、必ずこの額を払うという決まりではありません。
これから京都で売る方へ|手数料と税金を引いた手取りを先に確認
仲介手数料は売却価格によって決まり、譲渡所得の税金は取得費や使える特例で変わります。売却を決める前に、売れる価格の目安と、手数料・税金・ローン返済を差し引いた手取りを並べて見ておくと、売るかどうか、いつ売るかを判断しやすくなります。
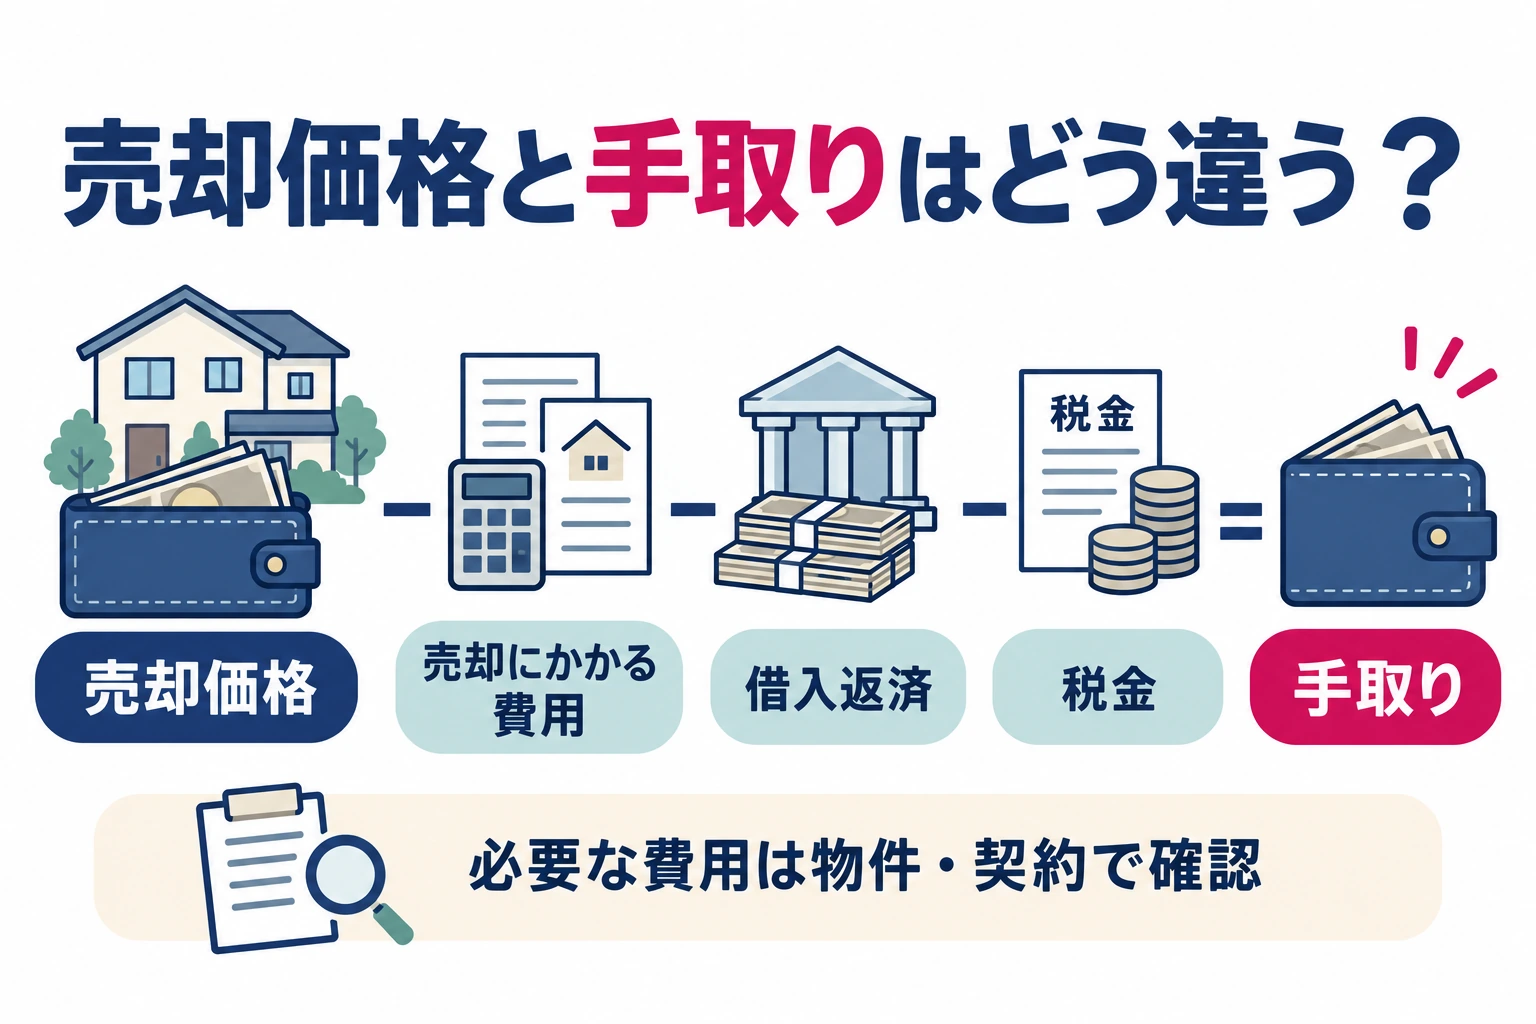
京都市内の不動産なら、京都市不動産売却ナビの相談対応会社である株式会社トライアセットが、仲介で売る場合と直接買取の場合の価格・時期・費用を比べて案内します。直接買取は不動産会社が買主になる取引のため、売主と買主をつなぐ仲介の手数料は通常かかりません。条件は見積りで確認してください。

仲介で売った場合の手取りを試算
査定額から仲介手数料などの費用を差し引き、手元に残る金額の目安を確認できます。確定申告に使う売買契約書や精算書を、どの時点で受け取るかも確認できます。

直接買取の条件と比べる
早く現金化したい場合や、片付けや修繕をせずに売りたい場合は、直接買取の価格・決済時期・引渡し条件を仲介と並べて比べられます。

売るか貸すかも含めて検討
売るか貸すかで迷っている場合は、賃貸管理や活用の見込みも合わせて相談できます。
勘定科目や仕訳、申告書の作成についての個別の判断は、税理士や税務署に確認してください。京都市不動産売却ナビでは売却価格・費用・手取りの目安を相談できます。
- 京都市内の土地を売るか検討しています。仲介と直接買取で、仲介手数料などの費用を引いた手取りがどう違うか知りたいです。確定申告は税理士に相談する予定です。
査定額を知りたい場合は「無料査定希望」を選べます。売却方法の比較や活用の相談は、フォームの「その他」と備考欄からお知らせください。
京都市内の不動産なら、所在地と物件の種類をお知らせください。査定額だけでなく、仲介手数料などの費用を差し引いた手取りの目安と、直接買取を選んだ場合の違いを相談できます。

仲介手数料の勘定科目・仕訳でよくある質問
- 仲介手数料は「支払手数料」で経費にすればよいですか?
-
法人が売ったときや、事業で事務所などを借りたときは支払手数料が一般的です。個人が売ったときは確定申告の譲渡費用、買ったときは土地・建物の取得価額(取得費)に含めます。
- 会社員が自宅を売ったとき、仲介手数料はどこに書きますか?
-
譲渡所得の内訳書の「譲渡費用」欄に書き、売った金額から差し引いて譲渡所得を計算します。3,000万円の特別控除などの特例を使う場合も、確定申告が必要です。
- 仲介手数料を値引きしてもらった場合の仕訳は?
-
実際に支払った金額で記録します。値引き前の金額を計上して差額を収入にする処理は不要です。
- 売買契約がキャンセルになったら、仲介手数料はどうなりますか?
-
支払いが必要かどうかは、キャンセルの理由と媒介契約の定めによって変わります。まず媒介契約書を確認し、支払った場合の処理は税理士に確認してください。
- 土地の売買でも仲介手数料に消費税はかかりますか?
-
かかります。土地の売買代金は非課税ですが、仲介手数料は仲介という役務の対価なので課税されます。
- 不動産会社に確定申告まで頼めますか?
-
税務の判断や申告書の作成は、税理士や税務署に相談する内容です。京都市不動産売却ナビでは売却価格・費用・手取りの目安を相談できます。
京都市内の不動産なら、所在地と物件の種類をお知らせください。査定額だけでなく、仲介手数料などの費用を差し引いた手取りの目安と、直接買取を選んだ場合の違いを相談できます。
あわせて読む:不動産売却の税金 / 長期譲渡所得の計算 / 媒介契約と仲介の違い / 京都の不動産売却の相場と相談先