不動産売却の税金は売却代金すべてに一定率を掛けるものではありません。個人の土地・建物の譲渡所得は、取得費・譲渡費用、所有期間、適用できる特例によって変わります。利益が出なくても印紙税等の費用が生じる場合があり、ローン返済後の手取りとも計算が異なります。この記事では個人の土地・建物の売却を中心に、税務署・税理士等へ確認する材料を整理します。
- 売却代金、課税される譲渡所得、ローン返済後の手取りを別々に計算する。
- 取得費・所有期間と、居住・相続・買替えの履歴を確認する。
- 特例を使って税額がなくなる場合も、確定申告が必要になる。
税の判定は税務署・税理士等へ確認しながら、物件の売却価格、諸費用、借入返済と引渡し時期を相談できます。京都市不動産売却ナビへ所在地と現況をお知らせください。
売却で確認する税と費用
譲渡益に関わる所得税・復興特別所得税・住民税と、契約や登記等に関わる費用を分けて確認します。売却の仲介手数料や司法書士等の報酬と、その費用にかかる消費税も、売却益への税とは別です。
法人の売却や、個人でも事業用建物等を売る場合は、法人税・消費税等の確認が別途必要です。土地の譲渡は消費税の非課税取引ですが、建物や仲介役務の扱いが同じとは限りません。
譲渡所得と手取りの計算
譲渡所得の基本は「収入金額−取得費−譲渡費用」です。適用できる特別控除を差し引いた課税譲渡所得に、区分に応じた税率を使います。住宅ローンの返済額を、取得費の代わりに引く計算ではありません。
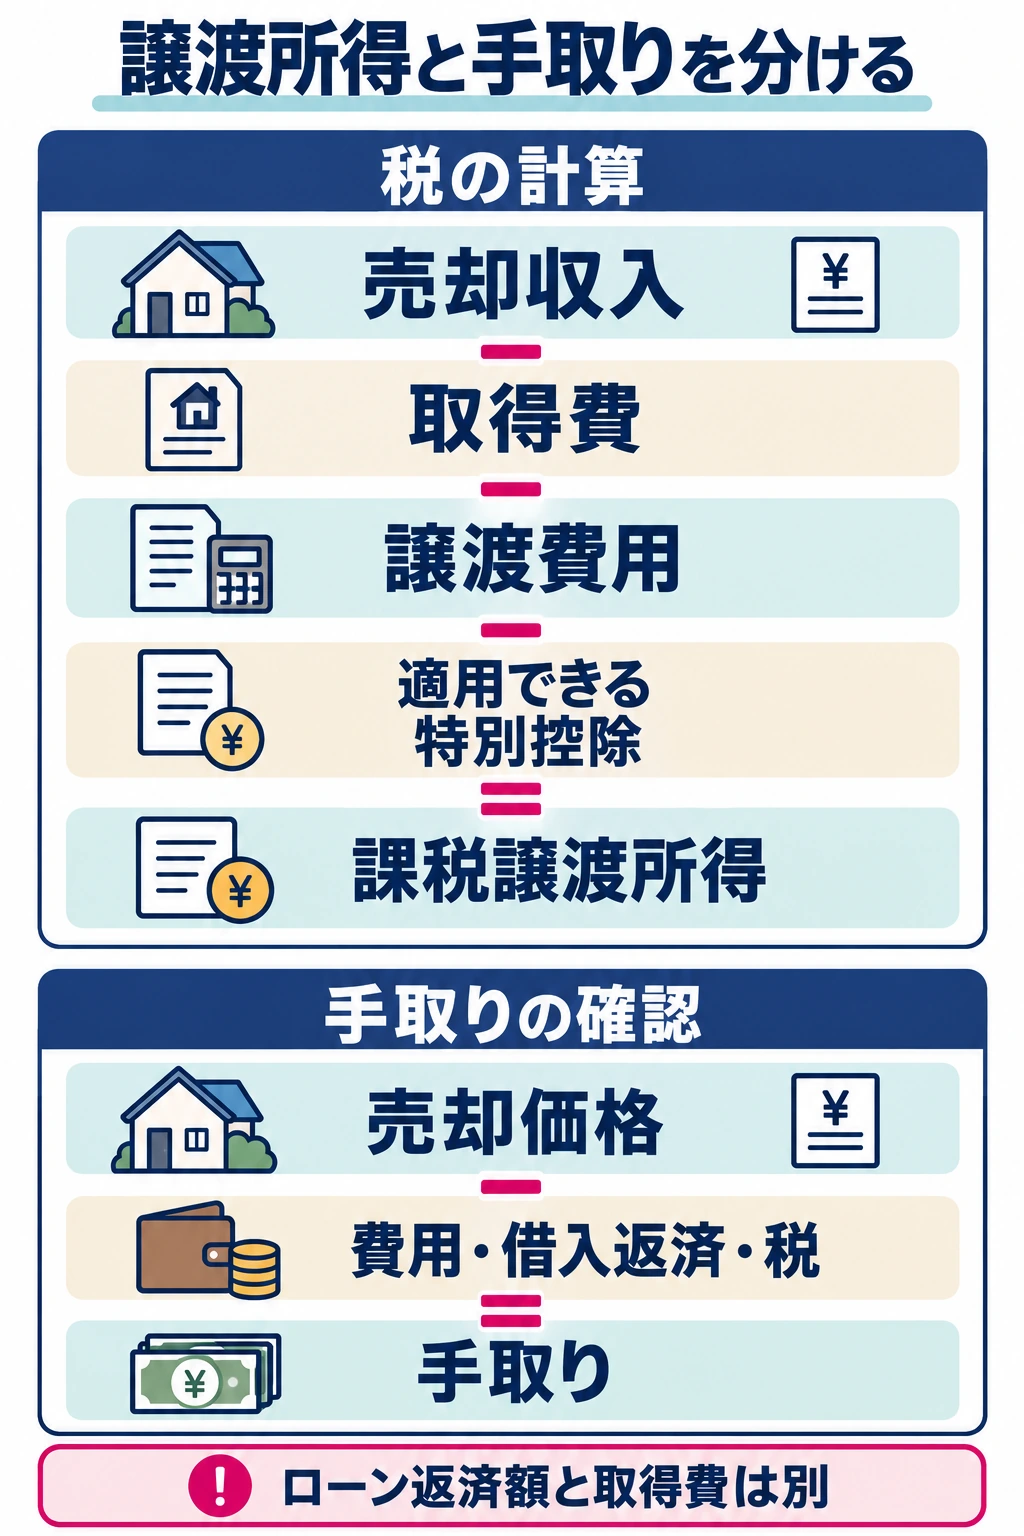
手取りは「売却代金−売却費用−借入返済−税等」で考えます。売却益があるのに借入返済で現金が少ない場合もあるため、翌年の納税資金まで見込んでおく必要があります。固定資産税等や家賃・敷金の精算も、物件に応じて確認します。
取得費と建物の減価償却
取得費には購入・建築代金のほか、一定の購入手数料、設備費・改良費等が含まれます。建物は減価償却費相当額を控除します。自宅だった建物でも、購入総額をそのまま取得費として扱わないでください。
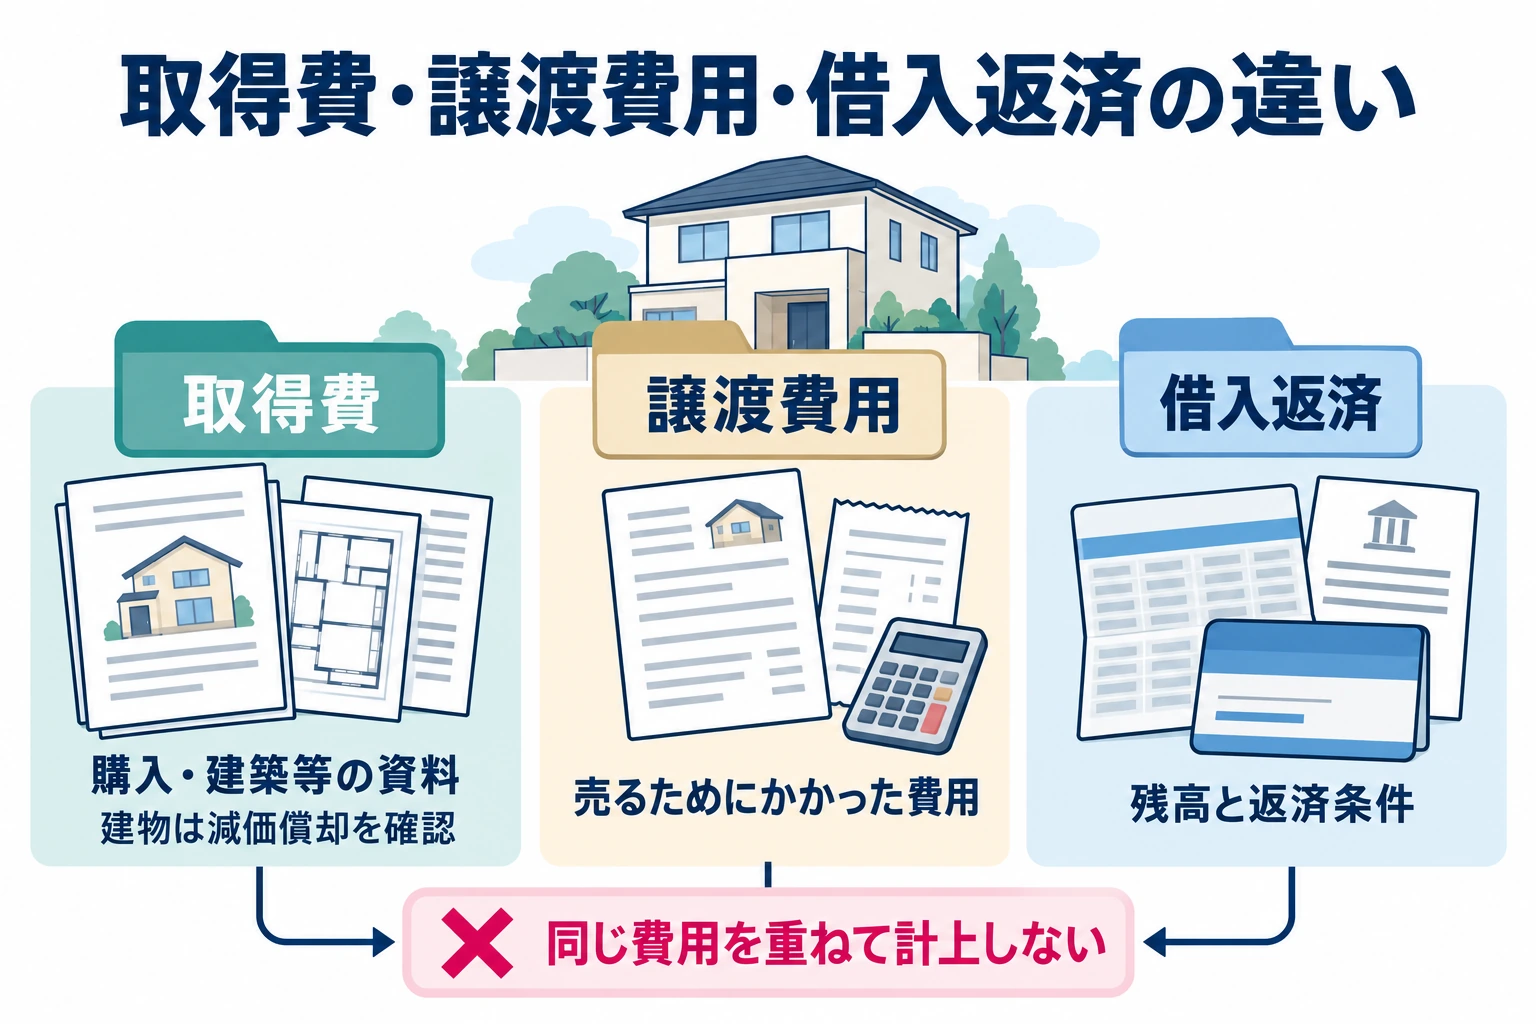
購入時と売却時の仲介手数料、維持管理の費用を分けます。賃貸事業等で必要経費にした費用との重複も確認してください。相続・贈与の土地建物では原則として以前の所有者の取得費と取得時期を引き継ぎます。
- 購入・建築の契約書、代金や付随費用の支払資料。
- 改良・増築等の契約、内容・金額・時期の資料。
- 土地建物の内訳、利用履歴、減価償却・過去の申告。
取得費が分からない場合と譲渡費用
取得費が不明の場合は、売却収入の5%を概算取得費とする方法があります。資料が見つからないだけで直ちに5%と決めず、購入時の契約・建築や改良等の資料を探し、税理士等へ確認します。概算取得費を使う場合に、別の取得費を重ねて足せると考えないでください。
譲渡費用は売るために直接必要な費用です。売却仲介手数料、売主負担の契約書の印紙税、一定の立退料・売却に直接必要な解体費等が例です。修繕・固定資産税等の維持管理費や、借入返済を無条件に譲渡費用へ入れることはできません。
長期・短期の区分と通常税率
区分は売った年の1月1日に、土地・建物の所有期間が5年を超えるかで判定します。売却日までに5年経っても、1月1日時点で5年以下なら短期です。土地と建物の取得日が違う場合や、相続・贈与では取得経緯を分けて確認します。
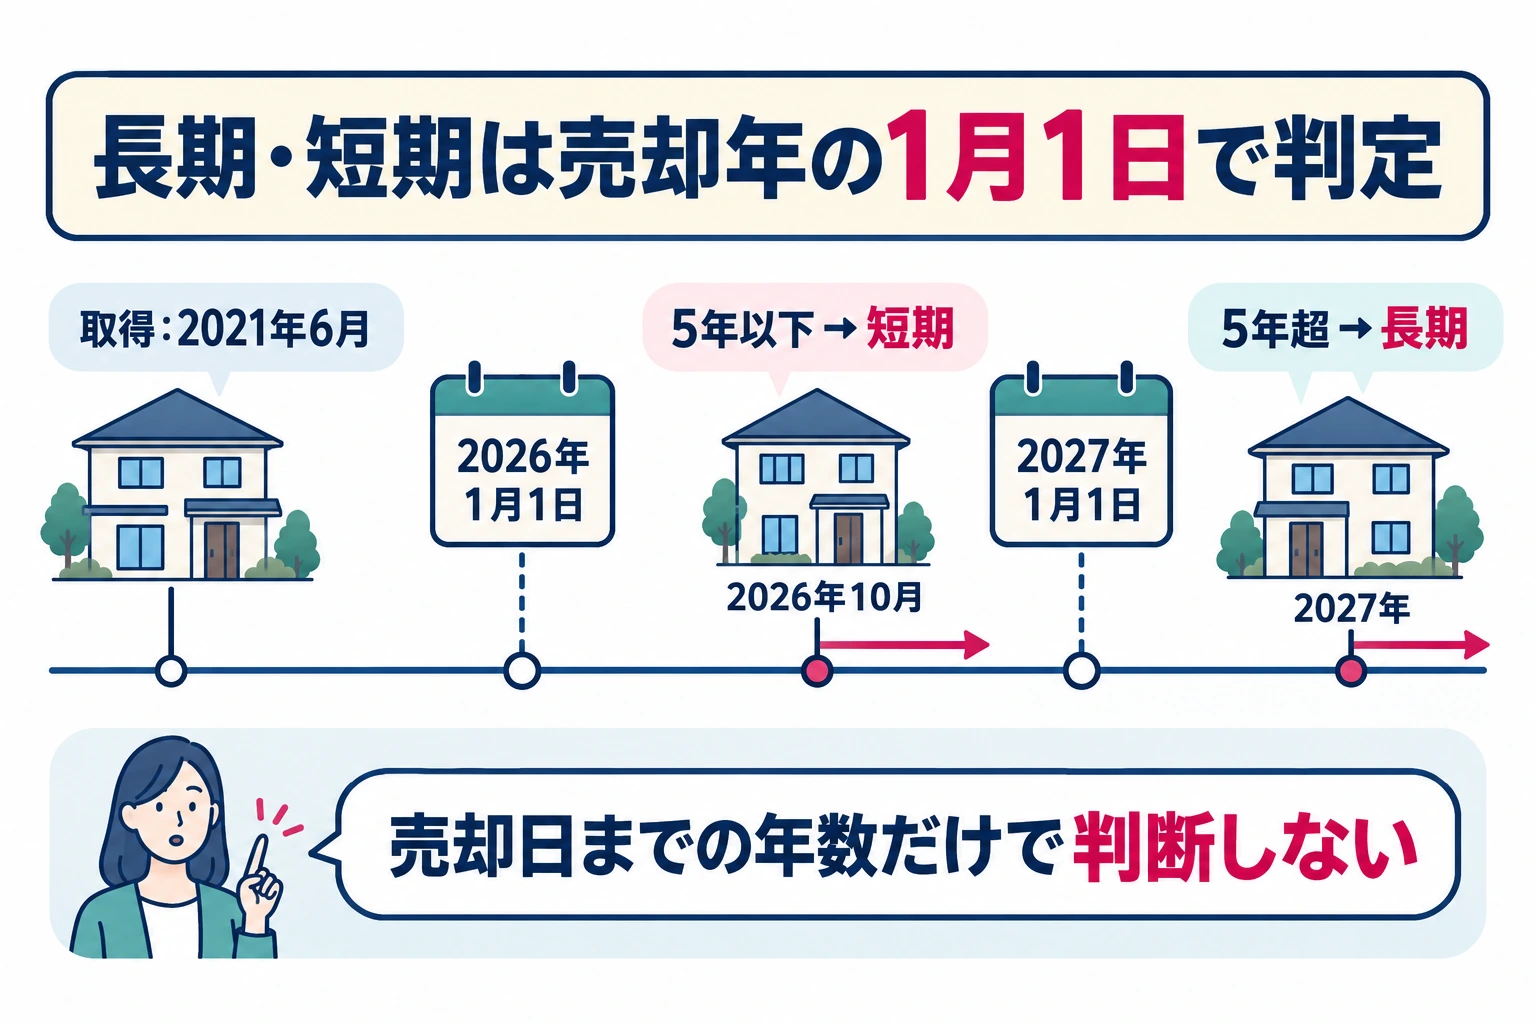
下表は2026年に通常の個人の土地建物売却として計算する場合です。特例や将来の法改正、法人の税にはそのまま当てはめないでください。
自宅の3000万円控除と住宅ローン控除
自宅の3,000万円特別控除は、所有期間の長短に関わらず、一定の居住用財産等を売った場合に検討する特例です。別荘や一時的な入居等は対象外で、親族等の特別な関係への売却、過去の特例利用などの条件もあります。適用には確定申告が必要です。
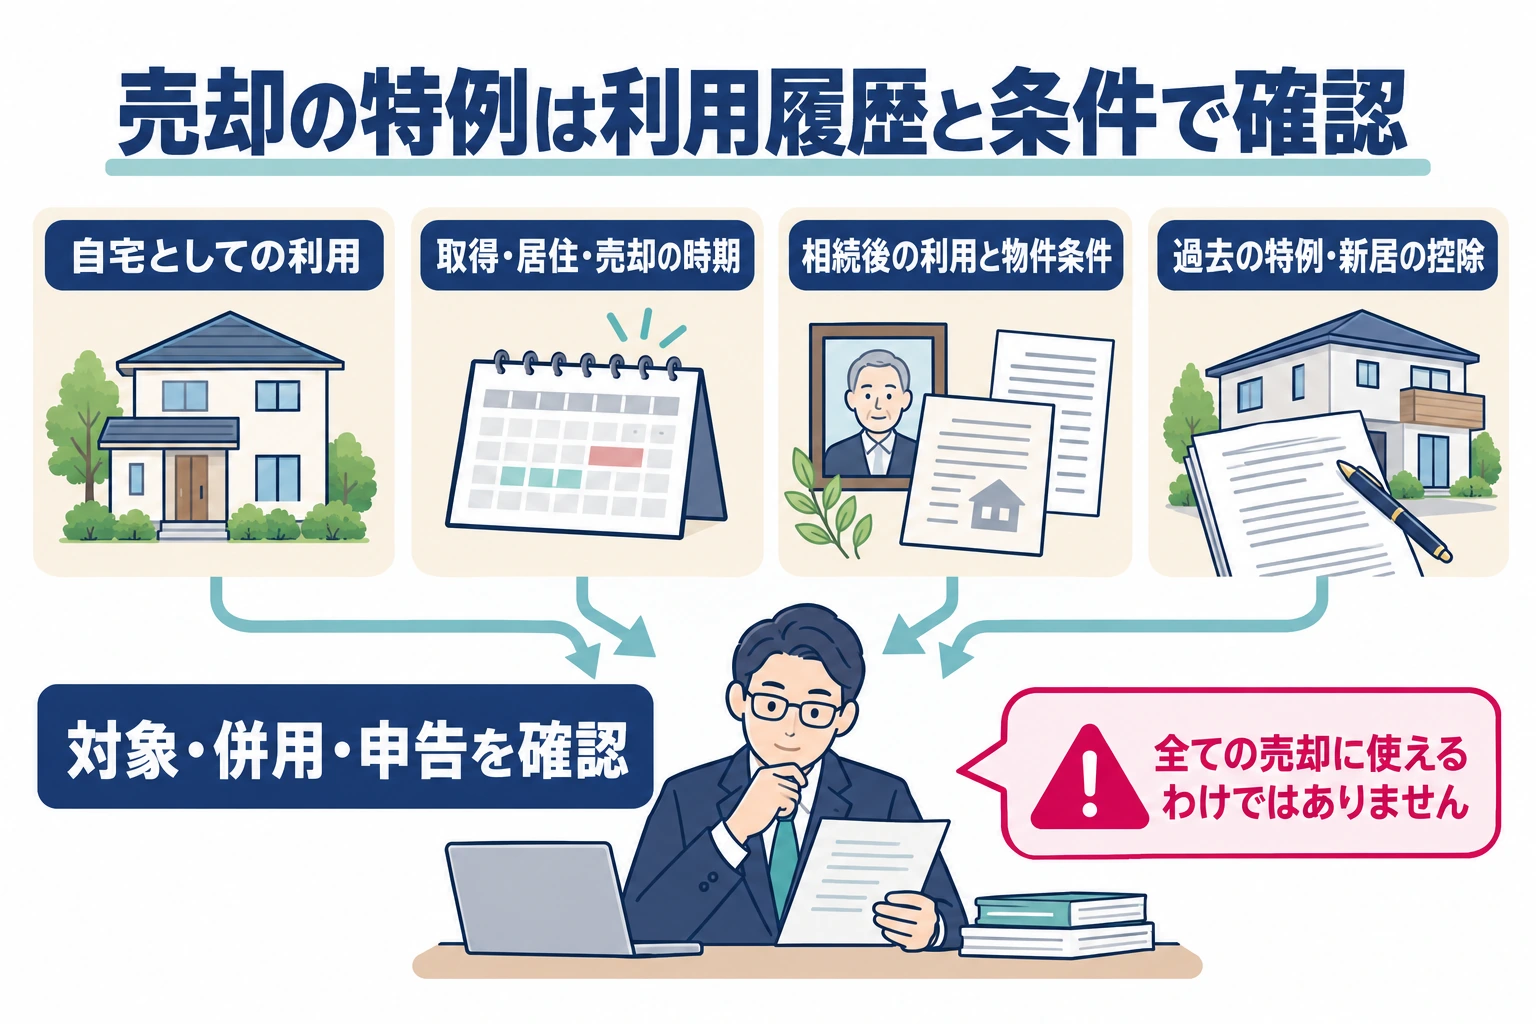
以前住んでいた家は、住まなくなってから3年を経過する日の属する年の12月31日まで等の期限があります。解体した土地では契約時期や解体後の利用の条件も確認します。
新居の住宅ローン控除との併用制限にも注意してください。新居入居の年・前年・前々年の特例利用や、入居翌年から3年目までの旧居等の譲渡が関係する場合があります。売却年だけを見て有利な制度を決めず、新居の計画と一緒に税理士等へ確認します。
10年超所有の軽減と買換え特例
10年超所有の自宅の軽減税率には、売却年1月1日に家屋と敷地等の所有期間がともに10年を超えること等の要件があります。一定の条件で3,000万円控除と併用できます。国税庁の案内では、課税長期譲渡所得6,000万円以下部分の所得税率は10%です。住民税・復興特別所得税は別途確認します。
特定のマイホームの買換え特例は一定の条件で課税を将来へ繰り延べる制度です。税金が永久に免除される制度ではありません。国税庁の現行案内では2027年12月31日までの譲渡等が対象で、旧居の居住・所有期間、売却額、新居の取得・居住・面積等の条件を確認します。
相続した不動産の税と特例
相続税を払ったことだけで、その後の譲渡所得税が免除されるわけではありません。被相続人の取得資料、相続税の申告・納付、相続後の利用と売却日を整理します。一定期間内の相続財産の譲渡では、相続税の一部を取得費に加算する特例を確認できます。期限は相続日から単純に3年ではなく、相続税申告期限との関係を確認します。
相続した居住用家屋等の空き家特例には、建築時期、被相続人の居住、区分所有でないこと、相続後の利用、売却期限・価格、耐震・除却等の要件があります。控除上限は通常3,000万円ですが、対象を取得した相続人が3人以上となる一定の譲渡では2,000万円です。
現行の対象期間は2027年12月31日までです。原則の相続後の売却期限や、売却後の改修・除却で適用する場合の翌年2月15日の要件、自治体の確認書等も確認します。先に貸したり解体したりする前に、適用と工事の条件を税理士等へ相談してください。
売却損と損益通算・繰越控除
土地・建物の譲渡損失は、原則として給与所得等の他の所得から差し引けません。購入代金より安く売ったことだけで還付があるとは限らず、建物の減価償却等を反映した税の損失を計算します。
一定の自宅の譲渡には、買換えをする場合や、住宅ローン残高を下回って売る場合の損益通算・繰越控除の特例があります。国税庁の現行案内では2027年12月31日までの譲渡等を対象とし、所有期間、旧居・新居、融資、所得制限、過去の特例利用等の要件があります。翌年以後の繰越にも申告等が必要です。
共有者ごとの計算と特例の選択
共有の土地・建物を売るときは、持分や取得経緯に応じて各所有者の収入・取得費・費用・特例を確認します。誰か一人が3,000万円控除を使えたことだけで、他の共有者も同じ条件になるとは限りません。
特別控除・軽減税率・買換え・損失の特例には、同じ年や過去の年の利用による制限があります。併用できると断定した簡単な表だけで判断せず、各人の居住、過去の申告、新居の計画をそろえて比較してください。
確定申告と納税資金の準備
譲渡所得がある場合や、特例の適用を受ける場合などは、確定申告の要否と必要書類を確認します。会社員の年末調整だけで、不動産売却の特例の手続が終わるわけではありません。所得税と住民税の支払時期も分けて資金を確保してください。
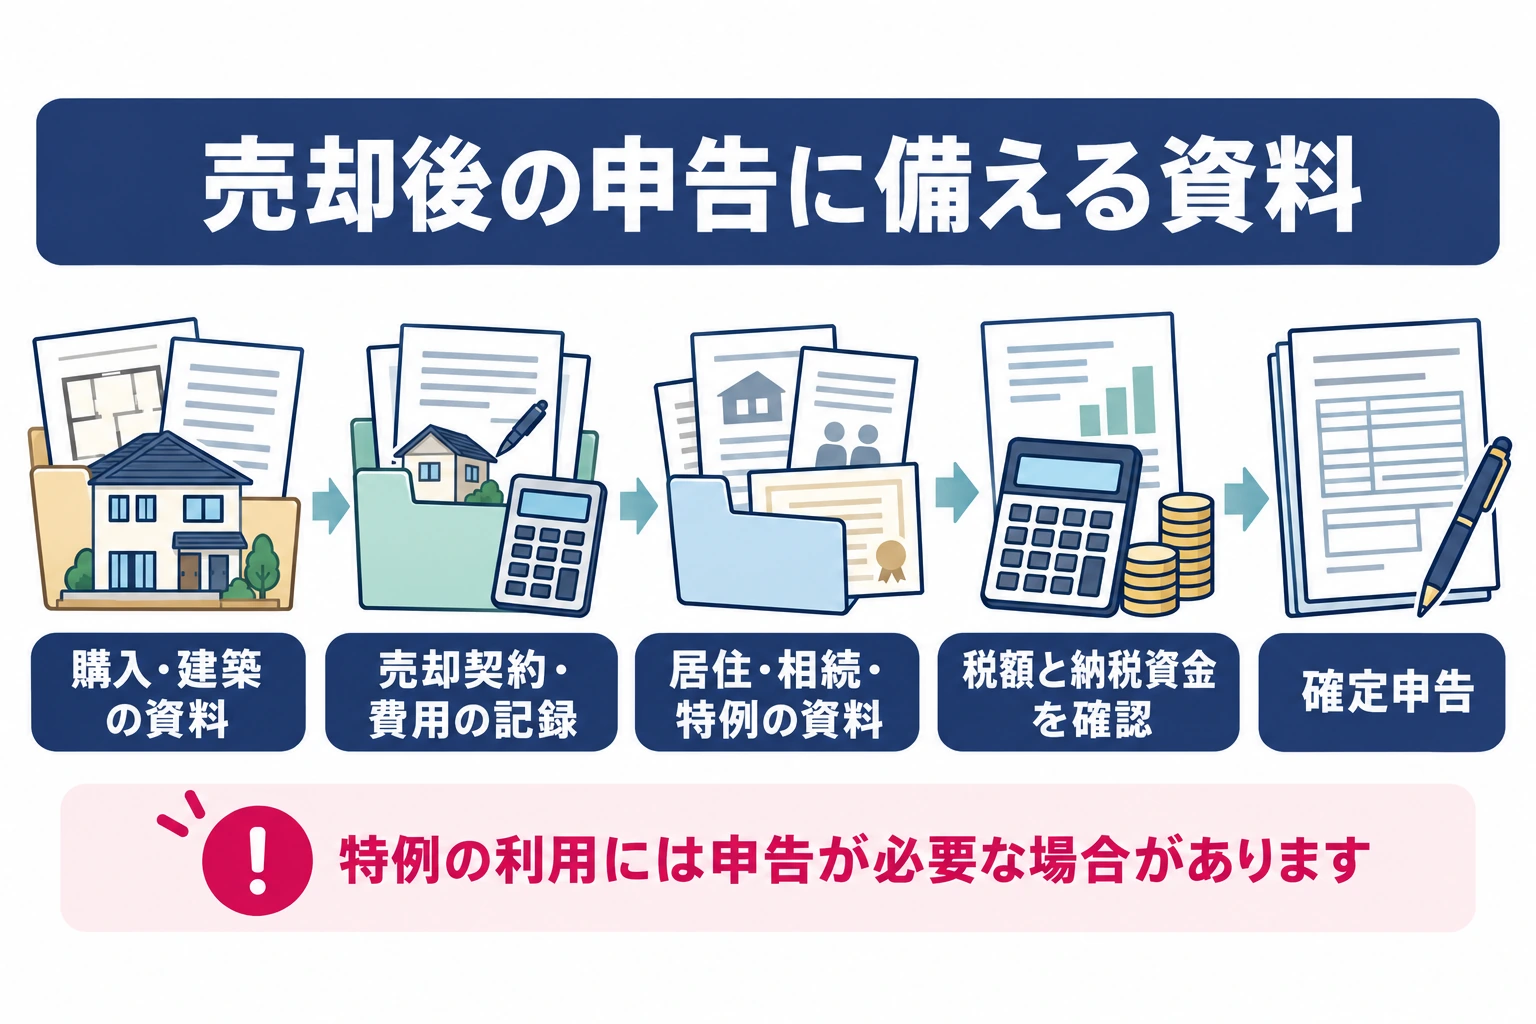
申告時期・納付期限は売却した年分の国税庁等の案内を確認します。e-Taxを使う場合も、取得費・費用の根拠、特例の添付資料を準備します。共有者・相続・海外居住・事業用等の事情がある場合は、売買契約前から税理士等へ相談すると、必要な資料や期限を確認できます。
- 取得日、土地建物の内訳、購入・改良等の費用。
- 自宅・賃貸・空き家の利用履歴と、転居・相続の日。
- 売却相手、予定年、共有者、新居の購入・入居。
- 過去の特例利用、相続税申告、借入れと諸費用。
課税譲渡所得と手取りを分ける例
相談前に整理する資料と確認先
- 取得・売却契約、仲介等の請求書・支払資料。
- 建物の減価償却、過去の申告・固定資産台帳。
- 居住・転居・相続・賃貸と、共有者の資料。
- 特例の確認書等、新居の計画、ローン完済・費用の見積り。
資料が足りない場合は、何が不明かをそのまま伝えてください。取得や調査に費用がかかるものは、相談先に必要な範囲を確認してから準備できます。
京都市不動産売却ナビで相談できること
京都市不動産売却ナビの相談対応会社は仲介・買取、賃貸管理、不動産の活用を案内しています。不動産売却の税金では物件の状態と希望を伝え、どの方法が対象になるかから確認できます。

条件を整理して売却方法を比較
仲介では購入希望者を探し、直接買取では不動産会社の提示する価格・決済時期・引渡し条件を確認します。双方の条件をそろえて比較することで、査定額と実際の手取りを区別できます。

売るか活かすかを収支で検討
保有も選択肢にある場合は、見込賃料だけでなく、改修・管理・空室・修繕の負担まで確認します。売却を決める前の段階から、物件に合う活用の可能性を相談できます。

必要な調査と引渡し条件を確認
残置物、修繕、境界、入居者や名義など、引渡しに影響する事情を先に伝えてください。調査や作業の範囲、費用を誰が負担するかは、見積りと契約条件を確認して判断します。
京都市不動産売却ナビでは、査定・仲介・買取・活用と売却費用を相談できます。個別の税額・特例の適用・申告代理は税務署・税理士等へ確認してください。
- 京都の不動産を売る予定です。取得費や税の特例は税理士に確認しながら、売却代金、諸費用とローン返済後の手取り、決済時期を相談したいです。
売却方法の比較や活用の相談は、フォームの「その他」と備考欄からお知らせください。査定額を知りたい場合は「無料査定希望」を選べます。書類が足りないときは、不明な項目もそのまま伝えられます。
税の判定は税務署・税理士等へ確認しながら、物件の売却価格、諸費用、借入返済と引渡し時期を相談できます。京都市不動産売却ナビへ所在地と現況をお知らせください。

不動産売却の税金でよくある質問
- 税金は売却代金の約20%ですか?
-
通常の長期税率20.315%を売却代金に直接掛けるものではありません。取得費・譲渡費用・適用できる控除を差し引いた課税譲渡所得を計算します。
- 利益が出なければ税金や申告は不要ですか?
-
譲渡所得への税と、印紙税・登記等の費用は別です。損失の特例等を使う場合も申告が関係するため、収支と必要な手続を確認します。
- ローンが多ければ譲渡所得は減りますか?
-
ローン残高と取得費は別です。現金の手取りが少なくても課税所得が生じることがあるため、納税資金を分けて確認してください。
- 相続してすぐ売ると短期の税率ですか?
-
原則として被相続人の取得時期を引き継ぎます。取得費も相続時評価額ではなく、以前の取得経緯を確認します。
- 3000万円控除で税額がゼロなら申告不要ですか?
-
この特例の適用には確定申告が必要です。居住・売却相手・期限等の要件と、必要な資料を確認してください。
不動産売却の税金の現況と希望を整理する
価格に影響する条件と、契約・引渡しまでに必要な作業を整理すると、比較する見積りの条件が明確になります。所在地と現況、希望期限をまとめ、どの方法で進めるかを相談しましょう。
税の判定は税務署・税理士等へ確認しながら、物件の売却価格、諸費用、借入返済と引渡し時期を相談できます。京都市不動産売却ナビへ所在地と現況をお知らせください。
あわせて読む:長期譲渡所得の判定 / 仲介手数料の会計処理 / 相続不動産の売却